Domain gattungen.de kaufen?
Wir ziehen mit dem Projekt
gattungen.de um.
Sind Sie am Kauf der Domain
gattungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gattungen.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **

Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Schott Fluiten-Lusthof VariationenSchott Jakob van Eyck Der Fluiten-Lusthof – Variationen: Variationen zu 15 Stücken aus dem Fluiten-Lusthof, von Jakob van Eyck, herausgegeben von Hans-Martin Linde, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790001099042, OFB 25, 27 Seiten15,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Edition Eulenburg Tschaikowsky VariationenEdition Eulenburg Pjotr Iljitsch Tschaikowsky Variationen über ein Rokoko-Thema für Violoncello und Orchester A-Dur op. 33 (1876): Taschenpartitur, herausgegeben von Thomas Kohlhase, ISBN 9783795771546, ISMN 9790200225051, ETP 1900, 15,5 x 22,5 cm, 54 Seiten14,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Beethoven Variationen CelloBärenreiter Ludwig van Beethoven Variationen für Klavier und Violoncello, op. 66, WoO 45, WoO 46: Urtextausgabe, herausgegeben von Jonathan Del Mar, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790006529162, BA 9028, 24,3 x 31 cm, 62 / 15 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott The Wellerman VariationenSchott The Wellerman – Variationen über ein Seemannslied: arrangiert für Sopran-Blockflöte (Tenor-Blockflöte) und Klavier, von Sarah Jeffery, mit Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9783795728090, ISMN 9790001217101, SE 1057D, 23 x 30,5 cm, 11 / 3 Seiten, inkl. Download zu Audio- und Videodateien9,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **


Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
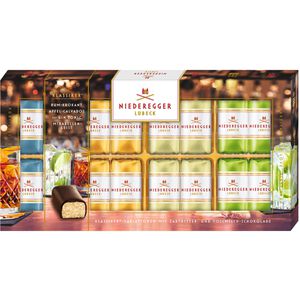
Niederegger Marzipan Klassiker Variationen, Pralines, 16 Stück, in 4 Sorten mit Vollmilch- & Zartbitterschokolade, 200 gPralinés in den Sorten Pflaume Armagnac, Rum-Krokant, Mirabellengeist, Apfel-Calvados Aromatisches Mandelmarzipan mit fruchtigen Akzenten und edlen Destillaten 16 einzeln verpackte Marzipan Pralines in ansprechenden farbigen Folien gewickelt Mit Überzug aus Vollmilch- und Zartbitterschokolade In wertvoller Geschenkverpackung - Perfekt für einen besonderen Anlass oder eine liebevolle Überraschung Merkmale: Verpackung: einzeln verpackt, Kleinpackung Verpackungsart: Geschenkverpackung Produktform: Pralines Umhüllung: Vollmilch, Zartbitter Alkoholgehalt: mit Alkohol Lebensmittelinformationen: Inhalt: 200g, Zutaten: MANDELN 38 %, Zucker, Vollmilch-Schokolade 14 %(Zucker, Kakaobutter, VOLLMILCHPULVER, Kakaomasse, Emulgator: Lecithine (SOJA), Vanille-Extrakt), Zartbitter-Schokolade 14 %(Kakaomasse, Zucker, Kakaobutter, VOLLMILCHPULVER, Emulgator: Lecithine (SOJA), Vanille-Extrakt), Invertzuckersirup, Apfel 0,9 %, Rum 0,7 %, HASELNÜSSE 0,7 %, Alkohol, Mirabellenwasser 0,5 %, Gin 0,5 %, natürliche Aromen, Glukose-Fruktose-Sirup, Calvados 0,3 %, natürliches Apfelaroma mit anderen natürlichen Aromen, getrocknete Zitronenzubereitung (Dextrose, Maltodextrin, Säuerungsmittel: Zitronensäure, Zitronensaftkonzentrat), Säuerungsmittel: Zitronensäure. Enthält: MANDELN, VOLLMILCHPULVER, SOJA, HASELNÜSSE Aufbewahrungshinweise: Kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: J.G. Niederegger GmbH & Co. KG, Zeißstr. 1-7, 23560 Lübeck sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.9,83 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Happy Birthday Variationen?Happy Birthday Variationen? von Bosworth Edition enthält leicht spielbare Solo- und Duettarrangements des bekannten Geburtstagslieds. Perfekt für Musikunterricht, Geburtstagsfeiern oder spielerisches Üben ? einfach, musikalisch und stimmungsvoll.17,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Schott Fluiten-Lusthof VariationenSchott Jakob van Eyck Der Fluiten-Lusthof – Variationen: Variationen zu 15 Stücken aus dem Fluiten-Lusthof, von Jakob van Eyck, herausgegeben von Hans-Martin Linde, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790001099042, OFB 25, 27 Seiten15,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Edition Eulenburg Tschaikowsky VariationenEdition Eulenburg Pjotr Iljitsch Tschaikowsky Variationen über ein Rokoko-Thema für Violoncello und Orchester A-Dur op. 33 (1876): Taschenpartitur, herausgegeben von Thomas Kohlhase, ISBN 9783795771546, ISMN 9790200225051, ETP 1900, 15,5 x 22,5 cm, 54 Seiten14,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Bärenreiter Beethoven Variationen CelloBärenreiter Ludwig van Beethoven Variationen für Klavier und Violoncello, op. 66, WoO 45, WoO 46: Urtextausgabe, herausgegeben von Jonathan Del Mar, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790006529162, BA 9028, 24,3 x 31 cm, 62 / 15 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott The Wellerman VariationenSchott The Wellerman – Variationen über ein Seemannslied: arrangiert für Sopran-Blockflöte (Tenor-Blockflöte) und Klavier, von Sarah Jeffery, mit Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9783795728090, ISMN 9790001217101, SE 1057D, 23 x 30,5 cm, 11 / 3 Seiten, inkl. Download zu Audio- und Videodateien9,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Schott The Wellerman Variationen AltoSchott The Wellerman – Variationen über ein Seemannslied: arrangiert für Alt-Blockflöte und Klavier, von Sarah Jeffery, mit Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9783795728106, ISMN 9790001217118, SE 1058D, 23 x 30,5 cm, 11 / 3 Seiten, inkl. Download zu Audio- und Videodateien9,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.