Domain gattungen.de kaufen?
Wir ziehen mit dem Projekt
gattungen.de um.
Sind Sie am Kauf der Domain
gattungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gattungen.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Schott Fluiten-Lusthof VariationenSchott Jakob van Eyck Der Fluiten-Lusthof – Variationen: Variationen zu 15 Stücken aus dem Fluiten-Lusthof, von Jakob van Eyck, herausgegeben von Hans-Martin Linde, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790001099042, OFB 25, 27 Seiten15,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Edition Eulenburg Tschaikowsky VariationenEdition Eulenburg Pjotr Iljitsch Tschaikowsky Variationen über ein Rokoko-Thema für Violoncello und Orchester A-Dur op. 33 (1876): Taschenpartitur, herausgegeben von Thomas Kohlhase, ISBN 9783795771546, ISMN 9790200225051, ETP 1900, 15,5 x 22,5 cm, 54 Seiten14,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Schott The Wellerman VariationenSchott The Wellerman – Variationen über ein Seemannslied: arrangiert für Sopran-Blockflöte (Tenor-Blockflöte) und Klavier, von Sarah Jeffery, mit Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9783795728090, ISMN 9790001217101, SE 1057D, 23 x 30,5 cm, 11 / 3 Seiten, inkl. Download zu Audio- und Videodateien9,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Beethoven Variationen CelloBärenreiter Ludwig van Beethoven Variationen für Klavier und Violoncello, op. 66, WoO 45, WoO 46: Urtextausgabe, herausgegeben von Jonathan Del Mar, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790006529162, BA 9028, 24,3 x 31 cm, 62 / 15 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
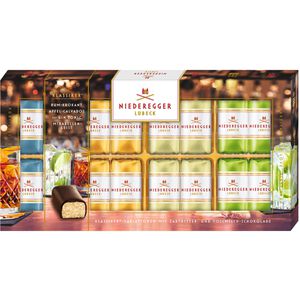
Niederegger Marzipan Klassiker Variationen, Pralines, 16 Stück, in 4 Sorten mit Vollmilch- & Zartbitterschokolade, 200 gPralinés in den Sorten Pflaume Armagnac, Rum-Krokant, Mirabellengeist, Apfel-Calvados Aromatisches Mandelmarzipan mit fruchtigen Akzenten und edlen Destillaten 16 einzeln verpackte Marzipan Pralines in ansprechenden farbigen Folien gewickelt Mit Überzug aus Vollmilch- und Zartbitterschokolade In wertvoller Geschenkverpackung - Perfekt für einen besonderen Anlass oder eine liebevolle Überraschung Merkmale: Verpackung: einzeln verpackt, Kleinpackung Verpackungsart: Geschenkverpackung Produktform: Pralines Umhüllung: Vollmilch, Zartbitter Alkoholgehalt: mit Alkohol Lebensmittelinformationen: Inhalt: 200g, Zutaten: MANDELN 38 %, Zucker, Vollmilch-Schokolade 14 %(Zucker, Kakaobutter, VOLLMILCHPULVER, Kakaomasse, Emulgator: Lecithine (SOJA), Vanille-Extrakt), Zartbitter-Schokolade 14 %(Kakaomasse, Zucker, Kakaobutter, VOLLMILCHPULVER, Emulgator: Lecithine (SOJA), Vanille-Extrakt), Invertzuckersirup, Apfel 0,9 %, Rum 0,7 %, HASELNÜSSE 0,7 %, Alkohol, Mirabellenwasser 0,5 %, Gin 0,5 %, natürliche Aromen, Glukose-Fruktose-Sirup, Calvados 0,3 %, natürliches Apfelaroma mit anderen natürlichen Aromen, getrocknete Zitronenzubereitung (Dextrose, Maltodextrin, Säuerungsmittel: Zitronensäure, Zitronensaftkonzentrat), Säuerungsmittel: Zitronensäure. Enthält: MANDELN, VOLLMILCHPULVER, SOJA, HASELNÜSSE Aufbewahrungshinweise: Kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: J.G. Niederegger GmbH & Co. KG, Zeißstr. 1-7, 23560 Lübeck sonstiges: Achtung: Dieses Produkt enthält Alkohol und darf nicht an Personen unter dem gesetzlichen Mindestalter abgegeben werden. Mit Ihrer Bestellung bestätigen Sie, dass Sie das gesetzlich vorgeschriebene Mindestalter erreicht haben.9,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Happy Birthday Variationen?Happy Birthday Variationen? von Bosworth Edition enthält leicht spielbare Solo- und Duettarrangements des bekannten Geburtstagslieds. Perfekt für Musikunterricht, Geburtstagsfeiern oder spielerisches Üben ? einfach, musikalisch und stimmungsvoll.17,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Schott Fluiten-Lusthof VariationenSchott Jakob van Eyck Der Fluiten-Lusthof – Variationen: Variationen zu 15 Stücken aus dem Fluiten-Lusthof, von Jakob van Eyck, herausgegeben von Hans-Martin Linde, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790001099042, OFB 25, 27 Seiten15,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Edition Eulenburg Tschaikowsky VariationenEdition Eulenburg Pjotr Iljitsch Tschaikowsky Variationen über ein Rokoko-Thema für Violoncello und Orchester A-Dur op. 33 (1876): Taschenpartitur, herausgegeben von Thomas Kohlhase, ISBN 9783795771546, ISMN 9790200225051, ETP 1900, 15,5 x 22,5 cm, 54 Seiten14,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Schott The Wellerman VariationenSchott The Wellerman – Variationen über ein Seemannslied: arrangiert für Sopran-Blockflöte (Tenor-Blockflöte) und Klavier, von Sarah Jeffery, mit Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9783795728090, ISMN 9790001217101, SE 1057D, 23 x 30,5 cm, 11 / 3 Seiten, inkl. Download zu Audio- und Videodateien9,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Beethoven Variationen CelloBärenreiter Ludwig van Beethoven Variationen für Klavier und Violoncello, op. 66, WoO 45, WoO 46: Urtextausgabe, herausgegeben von Jonathan Del Mar, mittlerer bis gehobener Schwierigkeitsgrad, ISMN 9790006529162, BA 9028, 24,3 x 31 cm, 62 / 15 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Ich schaffs!" für Gruppen und Klassen"Ich schaffs!" für Gruppen und Klassen , "Psychische Probleme nehmen bei unseren Kindern und Jugendlichen immer mehr zu, Burnout bei Lehrkräften wird immer häufiger. Vorbeugen ist besser als heilen, und dieses Buch ist eine Schatzkiste voller Ideen, wie man das umsetzen kann." Ben Furman Das Erfolgsprogramm jetzt auch für Gruppen! Das erfolgreiche Programm "Ich schaffs!" des finnischen Psychiaters Ben Furman ist weit mehr als ein Motivationsprogramm für Kinder und Jugendliche. Mit seinen klaren Einzelschritten und aufeinander aufbauenden Phasen hilft es, auch vermeintlich schwierige Ziele zu erreichen und neue Fähigkeiten bleibend zu erlernen. In Gruppen oder Klassen angewandt, nutzt das Programm die positiven Effekte des gemeinsamen Lernens. Dabei werden sowohl gruppendynamische als auch methodische Aspekte einbezogen, um die Bedürfnisse aller Gruppenmitglieder angemessen zu berücksichtigen und neue individuelle oder kollektive Fähigkeiten zu erlernen. Astrid Deuchert und Christina Achner stellen in diesem Buch Fallbeispiele und methodische Ideen für verschiedene Gruppenkontexte vor - etwa im schulischen Bereich, im Bereich der Erwachsenenbildung oder im Kontext von Freizeitgruppen. Sie zeigen zum einen die Vielfalt an Einsatzmöglichkeiten des "Ich schaffs!"-Programms in Gruppensettings. Zum anderen wird deutlich, dass - je nach Situation - auch einzelne Aspekte oder Schritte durchgeführt werden können und bereits dadurch erste Lösungen entstehen. Mit Beiträgen von Danielle Berg ¿ Lukas Fehlings ¿ Claudia Guth ¿ Claudia Höhendinger ¿ Johanna Kiniger ¿ Stefan Niedermann ¿ Elisa Ruoff Zeller ¿ Eva Schilling Die Herausgeberinnen: Astrid Deuchert, Dr; Sonderpädagogin, Schulpsychologin und Traumafachberaterin (DEGPT); Systemische Beraterin (SG), Systemische Familientherapeutin (DGSF) und Supervisorin (BLÄK); zert. Dozentin (LMU München), Resilienzberaterin. Christina Achner; Heilpädagogin, Traumafachberaterin (PITT); Lehrende für Systemische Beratung und Coaching (SG, DGSF), Supervisorin (SG), Systemische Therapeutin (SG), Atem- und Körpertherapeutin; MSC-Trainerin. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 20250429, Titel der Reihe: Systemische Pädagogik##, Redaktion: Achner, Christina~Deuchert, Astrid, Seitenzahl/Blattzahl: 148, Keyword: "Ich schaffs!"-Programm; Ben Furman; Erwachsenenbildung; Fallbeispiele; Freizeitgruppen; Gemeinsames Lernen; Gruppen; Gruppenarbeit; Gruppendynamik; Individuelle Förderung; Kinder und Jugendliche; Klassen; Lösungsorientierte Ansätze; Methodik; Motivationstraining; Neue Fähigkeiten entwickeln; Praxisideen; Schule; Schulischer Kontext; Zielerreichung, Fachschema: Bildungssystem~Bildungswesen, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 17, Gewicht: 346, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.